Selama lebih dari limabelas tahun terakhir, azas atau nilai dasar governansi (sebelumnya dikenal
sebagai tata kelola) korporat yang dikenal sebagai TARIF (Transparansi, Akuntabilitas, Responsibilitas,
Independen dan Fairness (Kewajaran)) banyak digunakan oleh kalangan bisnis dalam
mengimplementasikan praktik governansi korporat. Demikian pula regulator menggunakan TARIF
dalam mengembangkan regulasi mengenai governansi korporat. Nilai dasar tersebut pertama kali
dimuat dalam Pedoman Umum Good Corporate Governance Indonesia yang diterbitkan pada tahun
2001 oleh Komite Nasional Kebijakan Governansi (KNKG). Dengan berjalannya waktu, pedoman
tersebut beberapa kali mengalami perubahan (Tahun 2006, 2019) dan yang terakhir pemutahiran
dilakukan pada tahun 2021.
Pada pemutahiran tahun 2021, nilai dasar TARIF mengalami transformasi menjadi empat pilar
yaitu ETAK (Perilaku beretika, Transparansi, Akuntabilitas dan Keberlanjutan) untuk mengakomodasi
beberapa perkembangan terakhir dalam lingkungan bisnis korporasi. Tujuan tulisan ini adalah
menjelaskan alasan mengapa nilai dasar TARIF dikembangkan menjadi ETAK agar masyarakat dapat
memahaminya sehingga dapat mulai menggunakan ETAK dalam menerapkan praktik governansi
korporat sesuai kebutuhan.
Selama beberapa tahun terakhir, terdapat dua perkembangan dalam lingkungan bisnis global
yang berdampak signifikan terhadap praktik governansi korporat. Perkembangan pertama adalah
semakin kuatnya tuntuan dari masyarakat dan pemerintah terhadap korporasi agar menjalankan
bisnisnya secara bertanggungjawab berdasarkan pembangunan berkelanjutan. Pembangunan
berkelanjutan adalah pembangunan yang memenuhi kebutuhan masa kini tanpa mengorbankan
kemampuan generasi mendatang untuk memenuhi kebutuhannya. Semakin kuatnya tuntutan
tersebut adalah sebagai respon atas terjadinya degradasi kualitas lingkungan hidup serta
meningkatnya perhatian akan masalah sosial seperti kesetaraan, kesehatan fisik dan mental,
pendidikan, dan hak asasi manusia. Semakin kuatnya tuntutan ini antara lain tercermin dari penetapan
17 butir SDG (Sustainability Development Goals) yang dideklarasikan baik oleh negara maju maupun
negara berkembang dalam sidang umum PBB pada September 2015. Butir-butir SDG mencakup
dimensi kinerja lingkungan, kinerja sosial, dan kinerja ekonomi dalam rangka menghilangkan
kemiskinan dan meningkatkan kesejahteraan masyarakat di dunia. SDG menekankan tanggungjawab
semua pihak termasuk korporasi untuk melaksanakan SDG serta pentingnya praktik governansi yang
baik untuk memastikan SDG dapat tercapai.
Tanggungjawab korporasi untuk menjalankan bisnisnya secara berkelanjutan tidak akan dapat
dijalankan dengan efektif jika tidak didasarkan pada perilaku korporasi yang beretika. Studi Torelli
(2020) menganalisis konsep keberlanjutan (sustainability), tanggungjawab (responsibility), dan etika
dengan memetakan hubungan dan perbedaan antara ketiga konsep tersebut. Torelli (2020)
berargumen bahwa sustainability, responsibility dan etika merupakan konsep yang berbeda namun
saling berkaitan. Etika dalam bisnis merupakan kunci untuk memastikan bahwa praktik tanggung jawab
(responsibility) yang dilakukan korporasi benar-benar bertujuan untuk memperhatikan dan
memperbaiki kondisi sosial dan lingkungan yang terkena dampak dari bisnis, baik secara langsung
maupun tidak langsung. Etika merupakan dasar tindakan dan respon korporasi terhadap perubahan
lingkungan dan sosial. Perilaku etis yang berlandaskan nilai-nilai moral seperti peduli atas kepentingan
pihak lain dapat mengarahkan dan membawa praktik korporasi ke arah perilaku berkelanjutan dan
akhirnya menuju tindakan yang bertanggung jawab.
Semakin pentingnya korporasi menjalankan bisnisnya secara beretika juga disebabkan karena
terjadinya berbagai skandal etika yang dilakukan oleh korporasi di berbagai belahan dunia. Skandal
terus terjadi secara global maupun di Indonesia. Hasil studi Torelli (2020) memiliki implikasi bahwa
perubahan lingkungan bisnis akan semakin menunjukkan pentingnya korporasi untuk berperilaku etika
karena etika merupakan prasyarat bagi perusahaan untuk menjalankan bisnisnya untuk mencapai
tujuan keberlanjutan sesuai dengan butir-butir SDG.
Perkembangan dalam lingkungan bisnis tersebut juga berdampak pada kegiatan Corporate Social
Responsibility (CSR). Selama ini umumnya kegiatan CSR bersifat sumbangan/donasi dan bersifat
process-based tanpa mengukur dampak kegiatan tersebut terhadap kesejahteraan masyarakat.
Dengan berkembangnya konsep keberlanjutan, cakupan CSR berubah dengan mengadopsi konsep
pembangungan berkelanjutan dengan target outcome yang jelas. Perubahan ini sesuai dengan definisi
yang disampaikan Bank Dunia: CSR adalah komitmen bisnis untuk berkontribusi terhadap
pembangunan berkelanjutan melalui kerjasama dengan para pemangku kepentingan untuk
meningkatkan kualitas hidup mereka yang juga baik bagi kepentingan bisnis, agenda pembangungan
berkelanjutan dan masyarakat. Implikasi dari perubahan ini adalah nilai-nilai etika, keberlanjutan dan
kegiatan CSR harus terintegrasi dalam model bisnis perusahaan dan Dewan Komisaris serta Direksi
bertanggungjawab untuk memastikan bahwa integrasi tersebut terjadi.
Mengingat bahwa perubahan-perubahan tersebut berdampak signifikan terhadap praktik bisnis dan
governansi korporasi, maka nilai dasar governansi TARIF perlu dimutakhirkan agar mencerminkan
aspek keberlanjutan dan etika. Pemutakhiran tersebut perlu dilakukan karena nilai dasar akan
tercermin pada prinsip-prinsip governansi. Pemutakhiran terutama diperlukan untuk satu unsur TARIF
yaitu Responsibility (tanggungjawab) menjadi Keberlanjutan, sedangkan dua unsur lainnya yaitu
Independensi dan Fairness (kewajaran) menjadi bagian dari Perilaku beretika.
Nilai dasar Tanggungjawab dalam Pedoman Umum Good Corporate Governance Indonesia (2001 dan
2006) adalah sebagai berikut: “Korporasi harus mematuhi peraturan perundang-undangan serta
melaksanakan tanggung jawab terhadap masyarakat dan lingkungan sehingga dapat terpelihara
kesinambungan usaha dalam jangka panjang dan mendapat pengakuan sebagai good corporate
citizen.” Nilai dasar tersebut sudah dengan tepat menekankan pentingnya korporasi melaksanakan
tanggungjawab sosial dan lingkungan untuk kepentingan jangka panjang korporasi. Namun, nilai dasar
tersebut tidak secara eksplisit menyatakan pentingnya korporasi menjalankan pembangunan
berkelanjutan melalui kerjasama dengan pemangku kepentingan terkait. Oleh karenanya, dalam
PUGKI (2021) nilai dasar tersebut dimutakhirkan dengan mengadopsi definisi CSR dari Bank Dunia
dengan tetap mempertahankan frasa perlunya korporasi mematuhi peraturan perundang-undangan.
Selain itu, untuk menekankan pentingnya keberlanjutan sebagai dasar dari prinsip-prinsip governansi,
maka penamaan nilai dasar diubah dari ‘Tanggungjawab’ diubah menjadi ‘Keberlanjutan’.
Nilai dasar TARIF pada Pedoman Umum GCG KNKG hingga versi tahun 2019 sudah memuat nilai-nilai
etika yaitu independensi dan fairness (kewajaran). Namun, perilaku beretika juga mencakup aspek lain
dari etika yang perlu dijalankan korporasi yaitu bisnis yang berintegritas. Sejalan dengan konsep
keberlanjutan, bisnis berintegritas menekankan pentingnya korporasi mengedepankan kejujuran,
menghargai semua pihak, memenuhi komitmen serta membangun dan menjaga nilai-nilai moral dan
kepercayaan. Oleh karenanya, pada PUGKI (2021) nilai dasar independensi dan fairness digabung
dengan bisnis integritas ke dalam satu pilar yaitu “Perilaku Beretika.”
Berdasarkan pemutakhiran tersebut, PUGKI Tahun 2021 memperkenalkan 4 pilar Governansi
Indonesia yaitu Etika, Transparansi, Akuntabilitas, dan Keberlanjutan, disingkat sebagai ETAK. PUGKI
(2021) menggunakan istilah ‘pilar’ atas nilai-nilai dasar tersebut untuk menunjukkan bahwa nilai-nilai
dasar tersebut adalah merupakan tiang/pilar yang harus diterapkan jika korporasi menjalankan praktik
governansi yang bertujuan menciptakan nilai berkelanjutan bagi pemegang saham dan pemangku
kepentingan lainnya. Perubahan lainnya adalah dari urutan nilai-nilai dasar tersebut. Pada PUGKI
(2021) urutan pertama adalah Etika, diikuti Transparansi, Akuntabilitas, dan Keberlanjutan. Etika
ditempatkan pada urutan pertama karena etika adalah prasyarat untuk terlaksananya ketiga pilar
lainnya. Demikian pula, akuntabilitas akan sulit dilaksanakan tanpa ada transparansi, serta
keberlanjutan memerlukan adanya transparansi kepada pemangku kepentingan terkait serta adanya
akuntabilitas atas pelaksanaan tugas dari pimpinan korporasi. Gambar menunjukkan transformasi dari
TARIF pada PUGKI hingga versi 2019 menjadi ETAK pada PUGKI versi 2021.

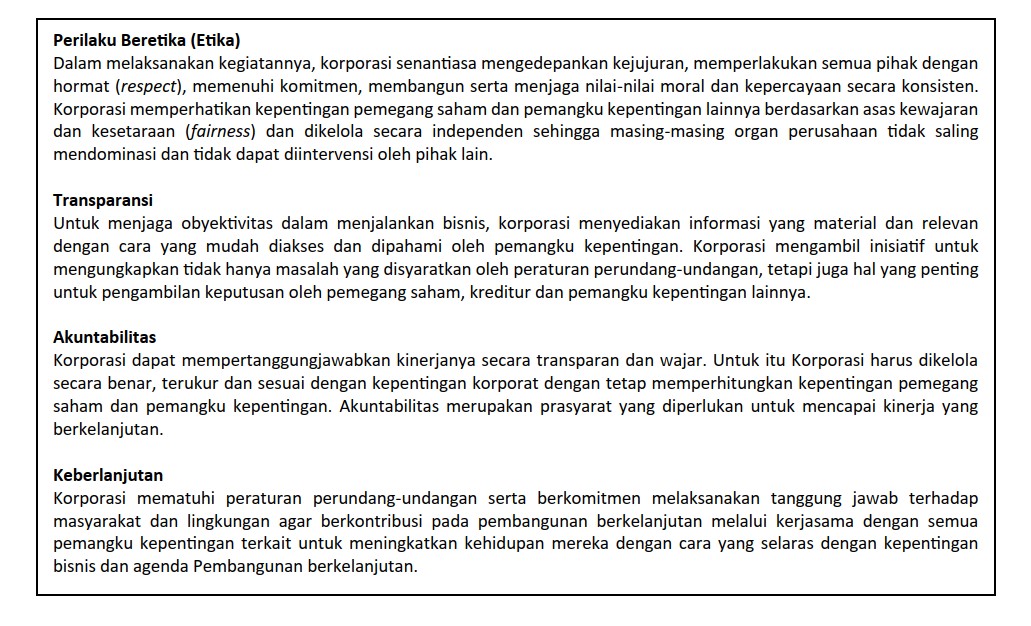
ETAK menjiwai semua prinsip dalam PUGKI 2021. Terdapat delapan prinsip dalam PUGKI 2021 yang
dibagi dalam tiga kelompok prinsip: (1) tiga prinsip pertama adalah kelompok prinsip yang mengatur
fungsi pengurusan dan pengawasan korporasi, yaitu Direksi dan Dewan Komisaris, (2) tiga prinsip
berikutnya mengatur proses dan keluaran governansi yaitu perilaku etis; manajemen risiko,
pengendalian dan kepatuhan; serta pengungkapan dan transparansi (3) dua prinsip terakhir mengatur
pemenuhan kepentingan pemilik sumberdaya yaitu pemegang saham dan pemangku kepentingan
lainnya. Prinsip-prinsip tersebut beserta turunannya dijiwai oleh empat pilar governansi korporat
yaitu: perilaku beretika, transparansi, akuntabilitas, dan keberlanjutan. Tercerminnya empat pilar
dalam prinsip-prinsip governansi korporat Indonesia akan mendorong terciptanya nilai jangka panjang
korporasi.
Penggunaan ETAK sebagai pilar governansi sejalan dengan perkembangan Corporate Governance (CG)
Codes dan prinsip-prinsip governansi korporat yang berlaku global selama beberapa tahun terakhir.
Sebagai contoh, salah satu prinsip dari ICGN Global Governance Principles (2021) yang diterbitkan oleh
International Corporate Governance Network adalah mengenai budaya korporat yang diantaranya
mengedepankan perilaku beretika. Selain itu aspek keberlanjutan tercermin di berbagai rekomendasi
dalam prinsip-prinsip CG ICGN. Malaysian Code on Corporate Governance (2021) juga mencantumkan
empat pilar governansi korporat seperti halnya PUGKI (2021) serta memasukkan konsep etika
keberlanjutan dalam prinsip-prinispnya. Demikian pula dengan negara-negara lainnya yang memuat
prinsip-prinsip etika dalam CG Codes. Perkembangan terakhir adalah pemutakhiran atas G20/OECD
Principles of Corporate Governance pada tahun 2023. Perubahan utamanya adalah adanya prinsip baru
yaitu prinsip Sustainability & Resilience. Prinsip ini adalah pengembangan dari prinsip Role of
Stakeholders pada G20/OECD CG Principles versi sebelumnya (2015) dengan lebih mengelaborasi
aspek keberlanjutan.
Dengan adanya transformasi nilai dasar TARIF menjadi ETAK untuk mengakomodasi dinamika lingkungan bisnis korporasi, diharapkan regulator, korporasi, institusi jasa keuangan, investor serta
masyarakat pada umumnya dapat mulai menggunakan ETAK sebagai pilar governansi korporat serta
PUGKI (2021) dalam menerapkan prinsip-prinsip governansi korporat yang berstandar global.1